Empresas y patrocinadores
Project finance y capital
“Tenemos el proyecto. No tenemos el paquete que consiga financiarlo”.
Los prestamistas no financian proyectos. Financian expedientes.
Los patrocinadores rara vez pierden el financiamiento porque el proyecto sea débil. Lo pierden porque el paquete no responde lo que el capital evalúa, en el orden en que lo evalúa. Preparamos el paquete, sometemos el proyecto a esas pruebas y lo llevamos al instrumento para el que fue construido. Energía, manufactura, logística e infraestructura, desde USD 30 millones.
Energía, manufactura, logística e infraestructura son los sectores donde hemos cerrado. Otros sectores, caso por caso, cuando los números lo sustentan.
Envíenos el proyecto y el modelo. Le diremos qué es financiable y qué no.
Comenzar con este servicio-
Lo que el capital realmente evalúa.
Cobertura, capital propio en riesgo, contingencia, contratos de compra (offtake), permisos y quién asume el riesgo de construcción.
Cada tipo de capital pondera estos factores de forma distinta, y esa ponderación decide el resultado. Un proyecto que un banco comercial rechaza por riesgo de construcción es un negocio ordinario para un fondo que sabe ponerle precio a ese riesgo.
-
Lo que preparamos.
El memorando, el modelo con las sensibilidades que corren los prestamistas y no las que prefieren los patrocinadores, fuentes y usos, y la matriz de riesgos con la mitigación indicada junto a cada línea.
La mayoría de los paquetes se escriben para convencer. Los que se financian se escriben para ser verificados.
-
A dónde lo llevamos.
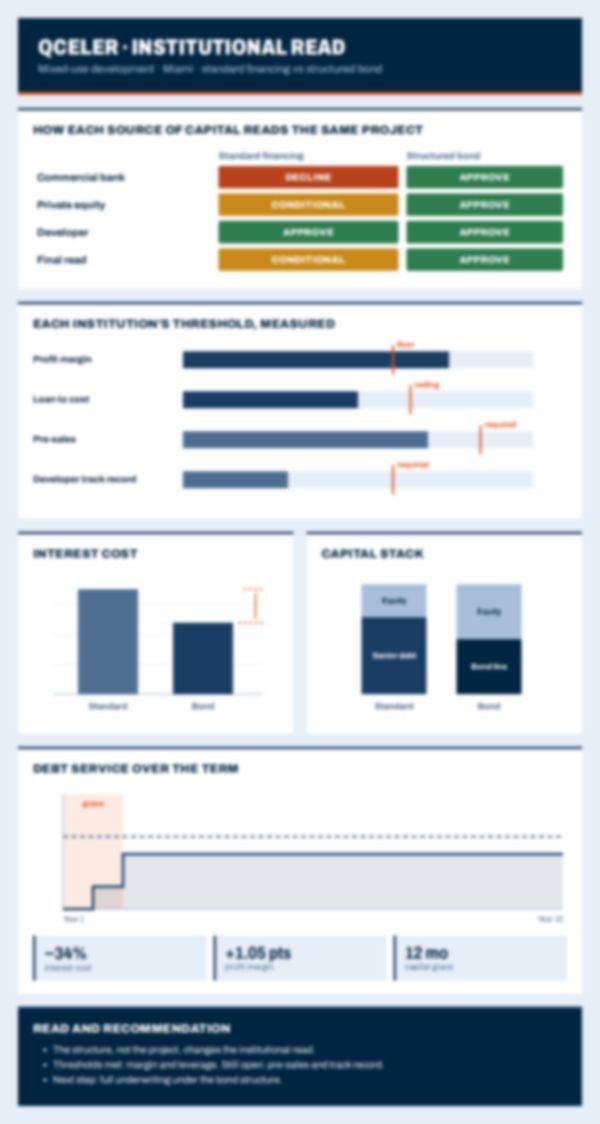
Deuda senior, mezzanine, instituciones financieras de desarrollo, crédito a la exportación, fondos de infraestructura y energía, crédito privado y family offices con interés en activos reales. Cuando el tamaño y el perfil lo permiten, una emisión estructurada de bonos en lugar de un solo prestamista.
Hay una puerta para cada expediente, y la mayoría de los expedientes solo se llevan a una. Cada fuente tiene sus propios umbrales y su propio apetito, y una operación que una rechaza es un negocio rutinario para otra que valora el riesgo de otra manera.
-
Un expediente que ya circuló por muchas manos es más difícil de colocar.
El orden importa tanto como el contenido.
Si envía el mismo expediente a ocho prestamistas en una semana, los rechazos se acumulan: el mercado es más pequeño de lo que parece, los mismos nombres están en ambos lados, y un proyecto descartado varias veces lleva esa historia a la siguiente conversación.
-
Cuando el cliente es el inversionista.
Evaluamos proyectos para quienes ponen el dinero, igual que para quienes lo levantan.
El rendimiento frente al mínimo que un inversionista en esa posición debería aceptar, no el que proyecta la presentación. Cuánto dinero propio del patrocinador está en riesgo. La contingencia frente a lo que realmente se desvía una construcción. La absorción frente a lo que el submercado de verdad absorbió. Después: qué umbrales cumple, cuáles no, por cuánto y qué los cerraría. A veces el proyecto funciona y los términos no, y eso es una negociación, no un rechazo.
-
Empresas que se preparan para levantar capital.
Los inversionistas evalúan lo mismo cada vez, y una empresa que no pasa esa prueba en público rara vez tiene una segunda lectura.
Los números bajo la aritmética de otro, la estructura, el historial, el equipo y si la historia resiste los estados financieros. Hacemos esa prueba antes de que usted salga al mercado y ordenamos los ajustes según lo que permita el calendario. El capital accionario suele ser el dinero más caro que una empresa tomará, y no es la única opción.
-
Donde AVAR participa.
En proyectos que hemos evaluado y en los que creemos, participamos directamente.
Buscar el activo, estructurar la operación, conseguir la deuda y administrar la inversión junto a los inversionistas que entran con nosotros. Nuestro interés está donde está el suyo.
-
Cómo cobramos.
Honorarios por el análisis y el paquete, que se pagan se financie o no el proyecto, y un honorario de éxito al cierre.
Los primeros se fijan según el alcance y no dependen de obtener capital. El segundo se acuerda por escrito antes de empezar.
Toda oportunidad de inversión se presenta solo a inversionistas elegibles, mediante documentos de oferta, con socios registrados y asesoría legal en valores donde la ley lo exige. Nada de lo que aparece aquí es una oferta ni una solicitud de compra de valores.
Verificación e investigación
“Me entregaron todo lo que pedí. No sé qué más pedir”.
El problema rara vez es lo que le dijeron. Es lo que nadie mencionó.
Reunimos lo que realmente está documentado sobre una contraparte, lo leemos en conjunto y le decimos cómo proceder con lo que encontramos. En esa última parte es donde se detiene la mayoría de los informes.
Firme cuando el registro esté completo.
Comenzar con este servicio-
Lo que reunimos.
Registros corporativos y de propiedad, litigios y sentencias, gravámenes, registros de sanciones y de personas expuestas políticamente, beneficiarios finales, actividad comercial, bienes inmuebles, contratos y correspondencia.
Registros públicos en Estados Unidos y en el extranjero. Después lo ordenamos y lo leemos en conjunto.
-
Lo que buscamos.
Lo que solo aparece cuando las piezas se ponen una junto a otra.
Fechas que se contradicen. Una empresa constituida la semana anterior a la operación que existe para firmar. Una parte en ambos lados de la misma transacción. Un pago descrito de una forma en el contrato y de otra en la correspondencia. Un registro que termina donde debería continuar. La afirmación que todos repiten y nadie documentó.
-
El expediente de cumplimiento.
Su banco o su socio institucional le pedirá la debida diligencia sobre la contraparte, en el formato en que espera recibirla.
Beneficiarios finales, revisión contra listas de sanciones y de personas expuestas políticamente, origen de los fondos y la documentación que respalda todo. Es el mismo trabajo, organizado como la institución lo pide. La decisión de cumplimiento siempre le corresponde a la institución.
-
Proyectos EB-5.
Antes de comprometerse, el mismo trabajo aplicado al proyecto y a los documentos de oferta.
Si la designación del centro regional está vigente y si el proyecto de verdad se presentó y se aprobó, no solo se describió. Dónde queda usted si el proyecto necesita más dinero o si cambia el patrocinador. La metodología de creación de empleos. El historial del patrocinador: peticiones aprobadas, capital devuelto, proyectos terminados en los términos prometidos. Un proyecto puede devolverle su capital y aun así costarle la petición. No somos una firma de abogados de inmigración; la petición la presenta su abogado o, si lo necesita, una de nuestras firmas de abogados aliadas.
-
Lo que usted recibe.
No una lista de hallazgos, que es donde se detiene la mayoría de los informes, a un paso de una decisión.
Qué exigir antes de firmar, qué garantía o depósito en garantía (escrow) pedir, qué dejar fuera del alcance, qué verificar al cierre en lugar de darlo por hecho, y cuándo la respuesta es retirarse.
-
Por qué el expediente vale lo que cuesta.
Cronologías construidas a partir de decenas de miles de documentos, en expedientes que tuvieron que resistir un escrutinio profesional.
La cronología armada, las fuentes citadas, las contradicciones señaladas y la conclusión antes que la evidencia. Su junta directiva ve la decisión y en qué se basa, no una carpeta de anexos. Su abogado trabaja en lo que importa en lugar de leer correspondencia durante tres semanas a su tarifa por hora.
Informamos hechos y documentos. No emitimos opiniones legales; le diremos cuándo la pregunta que usted hace le corresponde a un abogado y, si lo necesita, le presentaremos una de nuestras firmas de abogados aliadas.
Mercados internacionales
“Conozco mi producto. No conozco ese mercado, cuánto me cuesta entrar ni quién ya está ahí”.
Cada cruce de frontera deja un registro. Casi nadie lo lee.
El precio contra el que va a competir ya está en el estante. Calculamos el costo de toda la distancia hasta ese precio, identificamos quién compite ya en ese mercado y leemos el registro de embarques para saber cuánto pagan realmente sus competidores y sus proveedores.
Sepa en seis semanas lo que la mayoría de las empresas aprende en dos años.
Comenzar con este servicio-
El costo puesto en destino, línea por línea.
No la cotización del flete. La tarifa arancelaria que realmente le corresponde a su producto, y cada cargo entre la fábrica y el comprador.
Puerto y manejo, agente de aduanas, transporte terrestre, almacenaje, el costo financiero mientras la mercancía espera y el margen que toma cada eslabón del canal. La diferencia entre un estimado y la cifra real suele ser la diferencia entre un negocio y una lección.
-
La clasificación es una decisión, no una búsqueda en una tabla.
Muchos productos caben en más de un código arancelario, y las tarifas son distintas.
Acertar vale más que la mayoría de las negociaciones que tendrá, y un error se descubre en la frontera, con la mercancía ya en camino.
-
Quién ya está ahí.
No solo el proveedor establecido, sino todo el campo: quién fabrica localmente, quién importa, qué tamaño tiene cada uno y cuánto cobra.
Qué marcas reconocen los compradores, quién distribuye para quién, qué cuentas están atadas por exclusividad y cuáles están en juego. Un proveedor establecido no es razón para quedarse fuera. Es un conjunto de condiciones que hay que superar, y mientras no estén sobre la mesa, nadie puede calcular el costo de entrar.
-
Lo que muestra el registro comercial.
Quién envía qué, a quién, en qué volumen y a qué precio, en la mayor parte del comercio mundial.
Si usted compra: quién más fabrica lo que importa, cuánto pagan compradores comparables y si su proveedor se lo vende más barato a otro. Si usted vende: quién compra hoy en ese mercado, qué importadores están creciendo y qué compradores reparten sus compras, porque ahí es donde un nuevo participante consigue su primer pedido. Si usted defiende su posición: un competidor que importa un producto que usted creía exclusivo, o un proveedor que acaba de empezar a enviar a dos calles de su cliente más grande. La mayoría de las empresas se entera cuando pierde el pedido.
-
Luego, la ruta de entrada.
Qué canal se ajusta a su producto y a su volumen, y a qué empresas concretas acercarse.
Venta directa al comprador, distribuidor, agente o entidad propia. Lo que exige la entrada en registros, etiquetado, certificaciones y presencia local, y con qué abrir la conversación.
-
Y si puede sostener la posición.
Qué pasa en el noveno mes, cuando el proveedor establecido baja el precio para defender una cuenta.
O cuando su distribuidor encuentra más margen en la línea de otro. Analizamos cuánto les cuesta responder, cuánto margen tienen para moverse y qué hace falta para que su posición sea difícil de desplazar, en lugar de fácil de esperar.
-
Lo que no haremos.
Presentar una cifra sin fuente, o decirle que un mercado funciona cuando no funciona.
Los datos comerciales tienen vacíos: países que reportan tarde y embarques descritos con demasiada vaguedad para usarlos. Donde el registro es escaso, el informe lo dice. Y a veces el costo puesto en destino no puede competir con el precio en estante, una respuesta que vale tanto como la otra.
-
Las personas detrás del trabajo
Ninguna transacción internacional la cubre un solo profesional. Trabajamos en alianza con firmas de abogados y con especialistas con licencia en cada campo y en cada país, y los coordinamos alrededor de su transacción. Usted trata con nosotros.
Díganos su meta. Le diremos qué se interpone entre usted y ella.
Contáctenos